Rozbite auto na parkingu: jak ustalić sprawcę i zgłosić szkodę z OC
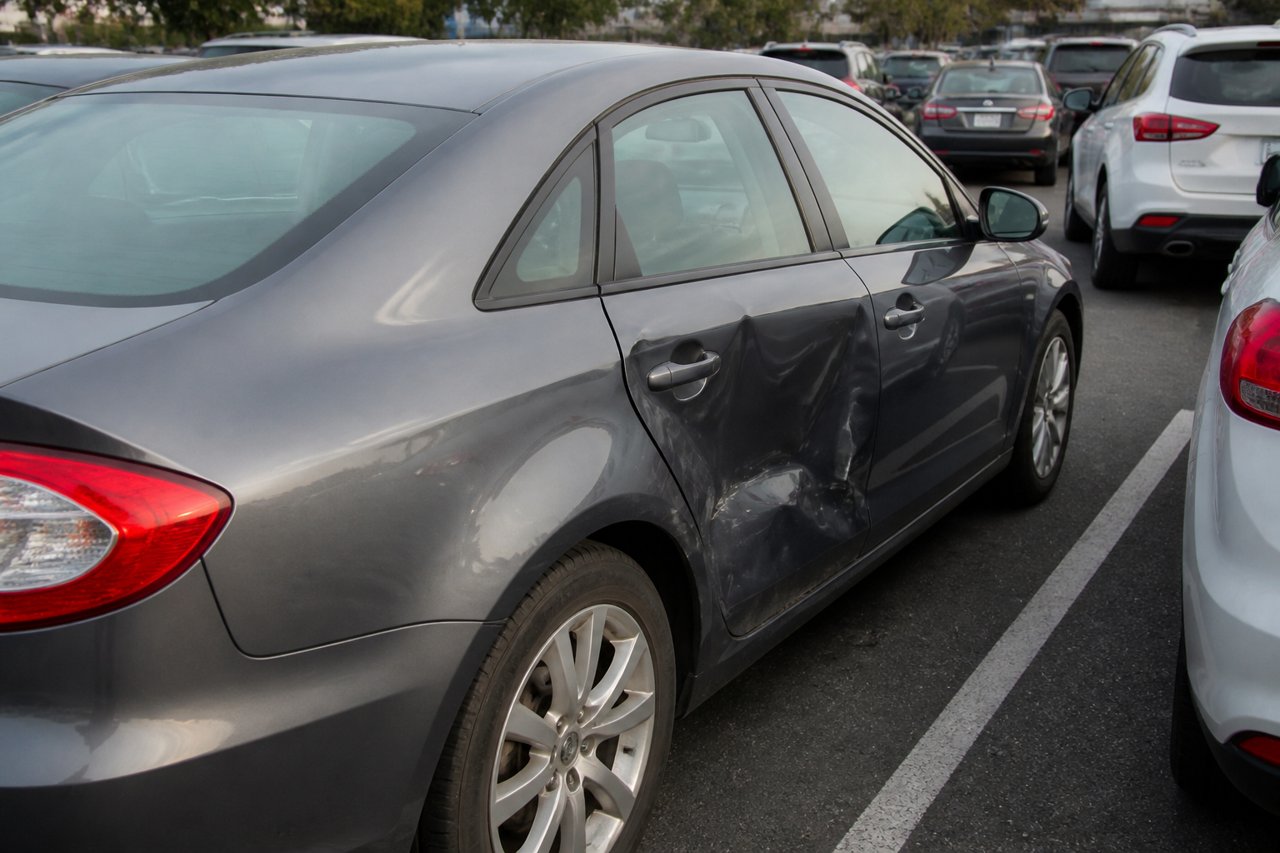
Wracasz z zakupów, a na drzwiach auta widzisz świeże wgniecenie i ślady cudzego lakieru. Od tego, co zrobisz w pierwszych minutach, zależy, czy ustalisz sprawcę i odzyskasz pieniądze z jego polisy OC. Wyjaśniamy krok po kroku, jak zabezpieczyć dowody, odnaleźć winnego i zgłosić szkodę.
Pierwsze minuty po zauważeniu szkody
Jeśli ktoś jest ranny albo widzisz zagrożenie, najpierw wezwij pomoc. W pozostałych sytuacjach zachowaj spokój i zabezpiecz ślady, zanim cokolwiek się zmieni. Parking przed centrum handlowym jest ruchliwy, więc po kilkunastu minutach miejsce zdarzenia może wyglądać zupełnie inaczej.
- Zrób zdjęcia uszkodzeń z kilku stron, a także całego samochodu razem z tablicą rejestracyjną.
- Sfotografuj otoczenie: ułożenie pojazdów, oznaczenia miejsc, numer sektora lub filaru, znaki i kamery.
- Zwróć uwagę na ślady na karoserii, na przykład lakier w innym kolorze lub fragmenty cudzego zderzaka.
- Zapisz dokładną godzinę, w której zaparkowałeś, i godzinę, w której zauważyłeś szkodę.
- Jeśli ktoś widział zdarzenie, zapisz jego imię, nazwisko i numer telefonu.
Nie wykonuj pochopnych napraw ani nie odjeżdżaj w pośpiechu, jeśli uszkodzenie może mieć znaczenie dla oceny zdarzenia. Dokumentacja zdjęciowa z miejsca bywa najważniejszym dowodem w całej sprawie.
Gdy sprawca został na miejscu
To najprostszy scenariusz. Poproś o dane kierowcy, numer rejestracyjny pojazdu, nazwę ubezpieczyciela i numer polisy OC. Najlepiej spisać wspólnie oświadczenie sprawcy zdarzenia, w którym obie strony potwierdzają okoliczności, miejsce i czas. Do takiego dokumentu dołącz zdjęcia dowodów rejestracyjnych i prawa jazdy, jeśli druga strona się na to zgodzi.
Gdy kierowca odmawia podania danych, kwestionuje swoją winę albo zachowuje się agresywnie, wezwij policję. To samo dotyczy sytuacji, w których szkoda jest poważna lub masz wątpliwości, czy dokumenty są prawdziwe. Nie podpisuj niczego, co nie odpowiada twojej wersji zdarzenia. Aktualność polisy sprawcy można zwykle sprawdzić w publicznej bazie prowadzonej przez Ubezpieczeniowy Fundusz Gwarancyjny, wpisując numer rejestracyjny pojazdu.
Gdy sprawca odjechał: jak go ustalić
Ucieczka z miejsca kolizji nie musi oznaczać, że sprawy nie da się wyjaśnić. Na parkingach przy centrach handlowych działa zwykle monitoring, a ruch jest na tyle duży, że ktoś mógł coś zauważyć. Liczy się jednak czas, bo nagrania są przechowywane ograniczony okres.
Co zrobić od razu
- Sprawdź, czy za wycieraczką nie ma kartki z danymi. Czasem sprawca zostawia ją po fakcie.
- Zgłoś zdarzenie ochronie lub administratorowi obiektu i zapytaj, które kamery obejmują twoje miejsce.
- Poproś o zabezpieczenie nagrania z godzin, w których stało twoje auto.
- Zapytaj osoby przebywające w pobliżu, na przykład pracowników punktów przy wejściu lub kierowców parkujących obok.
Rola policji
Administrator obiektu często nie wyda nagrania osobie prywatnej, tłumacząc to ochroną wizerunku i danych innych osób. Dlatego warto jak najszybciej zgłosić sprawę policji. Funkcjonariusze mogą zabezpieczyć zapis z kamer, ocenić ślady i sporządzić notatkę, która później przyda się w kontakcie z ubezpieczycielem. Odjechanie z miejsca zdarzenia bez wypełnienia obowiązków kierowcy może być traktowane jako wykroczenie, a w niektórych sytuacjach nawet jako przestępstwo, więc policja ma realny powód, by sprawą się zająć. Szczegółową kwalifikację zostaw jednak organom, nie próbuj jej oceniać na własną rękę.
Nie publikuj w internecie oskarżeń wobec osób, które tylko wyglądają na sprawców. Pomyłka może skończyć się problemami dla ciebie. Nagranie i dane przekaż policji lub ubezpieczycielowi.
Zgłoszenie szkody z OC sprawcy
Gdy znasz sprawcę i jego ubezpieczyciela, szkodę zgłaszasz do zakładu ubezpieczeń, w którym sprawca ma polisę OC. Nie musisz czekać na jego zgodę ani pośredniczyć w rozmowach między nim a ubezpieczycielem. Szkodę można zwykle zgłosić telefonicznie, przez formularz online lub w placówce.
- Ustal ubezpieczyciela i numer polisy sprawcy, korzystając z oświadczenia, notatki policji lub bazy ubezpieczeniowej.
- Zgłoś szkodę i podaj okoliczności, miejsce, godzinę oraz dane uczestników.
- Przygotuj dokumenty: dowód rejestracyjny, prawo jazdy, oświadczenie sprawcy lub notatkę policji, zdjęcia, dane świadków i ewentualnie nagranie.
- Umów oględziny albo przedstaw kosztorys naprawy, zależnie od procedury ubezpieczyciela.
- Poczekaj na decyzję i dokładnie przeczytaj uzasadnienie, jeśli odszkodowanie wydaje się zaniżone.
Terminy na rozpatrzenie zgłoszenia i zasady wyceny szkody wynikają z przepisów oraz z warunków ubezpieczenia, dlatego warto sprawdzić aktualne regulacje i wymagania konkretnego zakładu. Jeśli nie zgadzasz się z wyceną, możesz złożyć odwołanie, dołączając własny kosztorys lub opinię warsztatu. Zachowaj całą korespondencję, bo przy sporze każdy dokument ma znaczenie.
Gdy nie udało się ustalić sprawcy
To najtrudniejsza sytuacja. Obowiązkowe OC sprawcy działa tylko wtedy, gdy wiadomo, kto spowodował szkodę. Przy nieznanym sprawcy odszkodowanie za uszkodzony samochód z reguły nie wchodzi w grę z tej polisy, a możliwości wsparcia z funduszu gwarancyjnego są ograniczone i zależą od przepisów oraz okoliczności zdarzenia, na przykład tego, czy ktoś doznał obrażeń. Aktualne zasady sprawdź bezpośrednio w źródłach urzędowych lub u ubezpieczyciela.
Najczęściej w takiej sytuacji ratunkiem jest własne autocasco. Zgłoś szkodę do swojego ubezpieczyciela i zapoznaj się z ogólnymi warunkami ubezpieczenia: sprawdź, czy polisa obejmuje uszkodzenia na parkingu, czy przewiduje udział własny oraz czy wymaga zgłoszenia na policję. Warto też dopytać, jak taka szkoda wpłynie na dalsze warunki umowy. Wybierając polisę, nie patrz wyłącznie na obowiązkowy zakres, bo zestawiając OC samochodu online, można od razu przeanalizować dodatkowe warianty ochrony własnego pojazdu.
Jak ograniczyć ryzyko na parkingu
Całkowicie uniknąć stłuczek na parkingu się nie da, ale można zmniejszyć szanse na kłopoty. Wybieraj miejsca w zasięgu kamer, z dala od ciasnych przejazdów i wózków sklepowych. Parkowanie na końcu rzędu lub przy wolnym miejscu obok zmniejsza ryzyko otarcia drzwiami. Pomocny bywa też wideorejestrator z trybem parkingowym, który zapisuje zdarzenia przy zaparkowanym aucie. Pamiętaj, że nagrania z takiego urządzenia warto wykorzystywać zgodnie z przepisami i przekazywać wyłącznie organom lub ubezpieczycielowi.
Dobrze też zawczasu przejrzeć własną polisę, zamiast robić to dopiero po szkodzie. Sprawdź, jakie ryzyka obejmuje, jakie ma wyłączenia i jak wygląda zgłoszenie. Przy porównywaniu ofert warto wziąć pod uwagę także internetowego agenta, takiego jak Beesafe, ale ostateczny wybór najlepiej oprzeć na lekturze aktualnych warunków ubezpieczenia, a nie na samym opisie oferty.
Na koniec jedna praktyczna rada: trzymaj w telefonie numer do swojego ubezpieczyciela i kopię polisy. W stresie po kolizji łatwo o pomyłkę, a gotowe dane skracają całą procedurę. Im szybciej zabezpieczysz dowody i zgłosisz sprawę, tym większa szansa na sprawne zakończenie formalności.